
Este artículo fue escrito por Ashley Lannquist, Líder del Proyecto Blockchain en el Foro Económico Mundial, y publicado originalmente en Weforum. Para más información como esta, vea nuestro suministro de noticias digital del gobierno .
Si bien la investigación y la experimentación con la tecnología blockchain en todos los sectores ha estado en marcha durante varios años, pocas organizaciones la han implementado.
Si bien los bancos centrales se encuentran entre las instituciones más prudentes y prudentes del mundo, un nuevo documento publicado por el Foro Económico Mundial indica que estas instituciones, quizás sorprendentemente, se encuentran entre las primeras en implementar la tecnología blockchain.
• ¿Quieres escribir para nosotros? Echa un vistazo a la guía de Apolitical para contribuyentes
Las actividades del banco central con blockchain y la tecnología de contabilidad distribuida (DLT) no siempre son bien conocidas o comunicadas. Como resultado, hay mucha especulación y malentendidos. Sin embargo, docenas de bancos centrales de todo el mundo, desde Suecia hasta Sudáfrica y Singapur, están investigando activamente si blockchain puede ayudar a resolver problemas de larga data en la banca, como la eficiencia del sistema de pagos, la seguridad y la resistencia de los pagos, así como la inclusión financiera.
Los 10 principales casos de uso del banco central
Estas organizaciones, encargadas de supervisar la política monetaria y la estabilidad financiera y económica de una nación, son muy cautelosas para implementar cualquier tecnología o solución que pueda tener consecuencias adversas. Sin embargo, muchos bancos centrales están investigando activamente una variedad de casos de uso para explorar el potencial de la tecnología en entornos controlados y seguros.
1. Moneda digital minorista del banco central (CBDC)
Una moneda digital emitida por el banco central que se opera y liquida de manera punto a punto y descentralizada (sin intermediario) y está ampliamente disponible para uso del consumidor. Esta forma de CBDC sirve como complemento o sustituto del efectivo físico y una alternativa a los depósitos bancarios tradicionales. Los bancos centrales de varios países están experimentando con esto, incluidos los del Caribe Oriental, Suecia, las Bahamas y Camboya.
2. Venta al por mayor CBDC
Una moneda digital emitida por el banco central que se opera y liquida de manera punto a punto y descentralizada (sin intermediario) pero solo está disponible solo para bancos comerciales y cámaras de compensación para su uso en el mercado interbancario mayorista. Los bancos centrales que investigan esto incluyen los de Sudáfrica, Canadá, Japón, Tailandia, Arabia Saudita, Singapur y Camboya.
3. Liquidación interbancaria de valores
Una aplicación enfocada de moneda digital basada en blockchain, que incluye CBDC, que permite la compensación y liquidación interbancaria rápida de valores por dinero en efectivo. El objetivo es desarrollar sistemas interbancarios de "entrega versus pago" donde dos partes que negocian un activo, como una garantía por dinero en efectivo, pueden realizar el pago y la entrega del activo simultáneamente. Los bancos centrales que exploran esta opción incluyen el Banco de Japón, la Autoridad Monetaria de Singapur, el Banco de Inglaterra y el Banco de Canadá.
4. Resistencia y contingencia del sistema de pago.
El uso de DLT en un sistema de pago y liquidación interbancario nacional primario o de respaldo para proporcionar seguridad y continuidad frente a amenazas, incluidas fallas técnicas o de red, desastres naturales, delitos informáticos y otras amenazas. A menudo, este caso de uso se combina con otros como parte del conjunto de beneficios que potencialmente podría ofrecer una implementación de DLT. Los bancos centrales que investigan este caso de uso incluyen el Banco Central de Brasil y el Banco Central del Caribe Oriental.
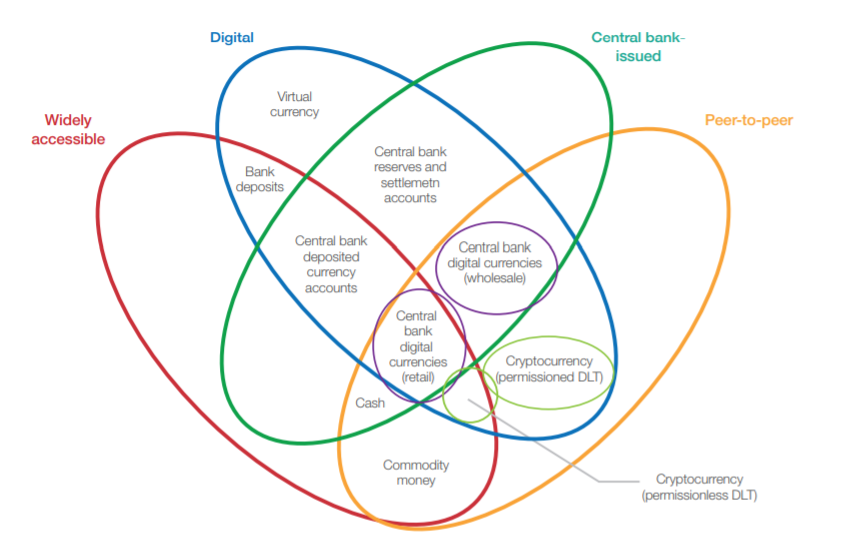
La flor del dinero: una taxonomía del dinero
_Imagen: Adaptado de M Bech y R Garratt, "Criptomonedas del banco central", BIS Quarterly Review
_
5. Emisión de bonos y gestión del ciclo de vida.
El uso de DLT en la subasta de bonos, emisión u otros procesos del ciclo de vida para reducir costos y aumentar la eficiencia. Este concepto podría aplicarse a los bonos emitidos y administrados por estados soberanos, organizaciones internacionales o agencias gubernamentales. Los bancos centrales o los reguladores gubernamentales podrían ser "nodos de observación" para monitorear la actividad donde sea relevante. El Banco Mundial lanzó el primer bono basado en blockchain, llamado "bono-i", en agosto de 2018.
6. Conozca a su cliente (KYC) y antilavado de dinero (AML)
Procesos digitales KYC / AML que aprovechan DLT para rastrear y compartir información relevante de pago e identidad del cliente para agilizar los procesos. Esta solución podría conectarse a una plataforma de identidad nacional digital o conectarse a sistemas e-KYC o AML preexistentes. También podría interactuar potencialmente con CBDC como parte de los pagos y el seguimiento de la actividad financiera. Los bancos centrales que lo exploran incluyen la Autoridad Monetaria de Hong Kong.
7. Intercambio de información e intercambio de datos.
El uso de bases de datos distribuidas o descentralizadas para crear sistemas alternativos para el intercambio de información y datos entre instituciones gubernamentales o privadas relacionadas o dentro de ellas. Entre otros, el Banco Central de Brasil está investigando este caso de uso.
8. Financiación comercial
El empleo de una base de datos descentralizada y funcionalidad para permitir un financiamiento comercial más rápido, más eficiente y más inclusivo. Esto mejora los procesos actuales de financiación del comercio, que a menudo se basan en papel y requieren mucho trabajo y tiempo. La información del cliente y los historiales de transacciones se comparten entre los participantes en la base de datos descentralizada, mientras se mantiene la privacidad y confidencialidad donde sea necesario. Los bancos centrales que investigan esto incluyen la Autoridad Monetaria de Hong Kong.
9. Cadena de suministro de dinero en efectivo
El uso de DLT para emitir, rastrear y administrar la entrega y el movimiento de efectivo desde las instalaciones de producción hasta el banco central y las sucursales de los bancos comerciales. Esto podría incluir el pedido, depósito o movimiento de fondos, y podría simplificar la presentación de informes regulatorios. Los bancos centrales que exploran incluyen el Banco Central del Caribe Oriental.
10. Aprovisionamiento del identificador del acreedor SEPA del cliente (SCI)
Un repositorio de uso compartido descentralizado basado en blockchain para identificadores de crédito del Área Única de Pago en Euro (SEPA), administrado por el banco central y los bancos comerciales en el esquema de débito SEPA, podría ofrecer un sistema descentralizado más rápido y simplificado para el aprovisionamiento y uso compartido de identidad. Podría reemplazar los procesos manuales y centralizados preexistentes que requieren mucho tiempo y recursos. Esto ya se ha implementado en el proyecto Madre del Banco de Francia.
Para cada uno de estos casos de uso (enumerados en orden de popularidad), hay al menos un banco central que investiga activamente esta área. Esta investigación y experiencia varían de un país a otro, y muchos investigadores del banco central aún no han concluido si DLT puede proporcionar valor a sus procesos dados los riesgos y las limitaciones más importantes.
En casos raros, como con el Banco de Francia, un banco central ha implementado con éxito una aplicación basada en DLT. En otros casos, los bancos centrales han concluido que la tecnología blockchain no brinda oportunidades valiosas para sus economías al considerar los riesgos y las desventajas. Por lo menos, muchos están monitoreando los desarrollos entre instituciones pares y dentro de los mercados privados de criptomonedas.
En los próximos cuatro años, deberíamos esperar ver a muchos bancos centrales decidir si usarán blockchain y DLT para mejorar sus procesos y el bienestar económico. Dada la importancia sistémica de los procesos del banco central y la relativa inmadurez de la tecnología blockchain, los bancos deben considerar cuidadosamente todos los riesgos conocidos y desconocidos para la implementación. - Ashley Lannquist
Este artículo fue publicado por primera vez en Weforum . Lee el artículo original aquí .
(Crédito de la foto: Unsplash)
Asegúrate de compartir tus propias ideas con el autor dejando un comentario abajo

Inicia sesión o regístrate para continuar la conversación