
Este artigo foi escrito por Ashley Lannquist, líder do projeto Blockchain no Fórum Econômico Mundial, e publicado originalmente no Weforum. Para mais informações como essa, consulte nosso governo digital newsfeed.
Embora a pesquisa e a experimentação com blockchain tecnologia em todos os setores estejam em andamento há vários anos, poucas organizações implantaram.
Embora os bancos centrais estejam entre as instituições mais cautelosas e prudentes do mundo, um novo white paper publicado pelo Fórum Econômico Mundial indica que essas instituições, talvez surpreendentemente, estão entre as primeiras a implementar a tecnologia blockchain.
_• Quer escrever para nós? Dê uma olhada no [guia para colaboradores] do Apolitical (https://apolitical.co/opinion-writing-becoming-an-apolitical-contributor/) _
As atividades do banco central com blockchain e tecnologia de razão distribuída (DLT) nem sempre são bem conhecidas ou comunicadas. Como resultado, há muita especulação e mal-entendido. Mesmo assim, dezenas de bancos centrais em todo o mundo - da Suécia à África do Sul e Cingapura - estão investigando ativamente se o blockchain pode ajudar a resolver problemas de longa data no setor bancário, como eficiência do sistema de pagamento, segurança e resiliência de pagamento, bem como inclusão financeira.
10 principais casos de uso de banco central
Essas organizações, encarregadas de supervisionar a política monetária e a estabilidade financeira e econômica de uma nação (https://apolitical.co/solution_article/social-capital-wealth-of-nations/), são muito cautelosas para implementar qualquer tecnologia ou solução que pode ter consequências adversas. No entanto, muitos bancos centrais estão pesquisando ativamente uma variedade de casos de uso para explorar o potencial da tecnologia em ambientes controlados e seguros.
** 1 . Moeda digital do banco central de varejo (CBDC) **
Uma moeda digital emitida pelo banco central que é operada e liquidada de forma descentralizada e ponto a ponto (sem intermediário) e está amplamente disponível para uso do consumidor. Esta forma de CBDC serve como um complemento ou substituto para o dinheiro físico e uma alternativa aos depósitos bancários tradicionais. Bancos centrais de vários países estão fazendo experiências com isso, incluindo os do Caribe Oriental, Suécia, Bahamas e Camboja.
** 2 . CBDC de atacado **
Uma moeda digital emitida pelo banco central que é operada e liquidada de forma descentralizada e ponto a ponto (sem intermediário), mas está disponível apenas para bancos comerciais e câmaras de compensação para uso no mercado interbancário de atacado. Os bancos centrais que pesquisam isso incluem os da África do Sul, Canadá, Japão, Tailândia, Arábia Saudita, Cingapura e Camboja.
** 3 . Liquidação de títulos interbancários **
Uma aplicação focada de moeda digital baseada em blockchain, incluindo CBDC, permitindo a rápida compensação e liquidação interbancária de títulos em dinheiro. O objetivo é desenvolver sistemas interbancários de “entrega contra pagamento” em que duas partes que negociam um ativo, como um título em dinheiro, possam realizar o pagamento e a entrega do ativo simultaneamente. Os bancos centrais que exploram esta opção incluem o Banco do Japão, Autoridade Monetária de Cingapura, Banco da Inglaterra e Banco do Canadá.
** 4 . Resiliência e contingência do sistema de pagamento **
O uso de DLT em um sistema de liquidação e pagamento interbancário doméstico primário ou de backup para fornecer segurança e continuidade contra ameaças, incluindo falha técnica ou de rede, desastres naturais, crimes cibernéticos e outras ameaças. Freqüentemente, esse caso de uso é associado a outros como parte do conjunto de benefícios que uma implementação de DLT pode oferecer. Os bancos centrais que estão pesquisando esse caso de uso incluem o Banco Central do Brasil e o Banco Central do Caribe Oriental.
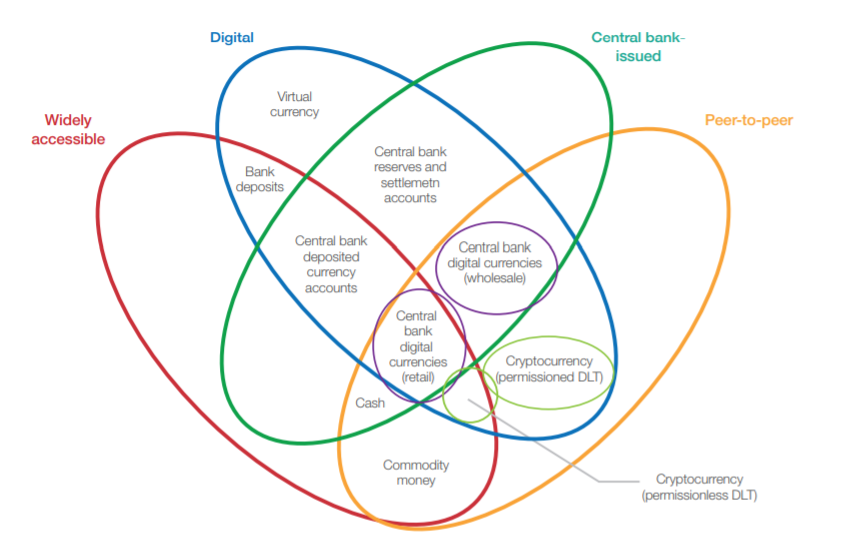
A flor do dinheiro: uma taxonomia do dinheiro
_Imagem: Adaptado de M Bech and R Garratt, “Central bank cryptocurrencies”, BIS Quarterly Review _
** 5 . Emissão de títulos e gestão do ciclo de vida **
O uso de DLT no leilão de títulos, emissão ou outros processos de ciclo de vida para reduzir custos e aumentar a eficiência. Este conceito pode ser aplicado a títulos emitidos e administrados por estados soberanos, organizações internacionais ou agências governamentais. Os bancos centrais ou reguladores do governo podem ser “nós observadores” para monitorar a atividade quando relevante. O Banco Mundial lançou o primeiro título baseado em blockchain, chamado de “bond-i”, em agosto de 2018.
** 6 . Conheça o seu cliente (KYC) e o combate à lavagem de dinheiro (AML) **
Processos digitais KYC / AML que aproveitam a DLT para rastrear e compartilhar informações relevantes sobre pagamentos e identidade do cliente para agilizar os processos. Esta solução pode se conectar a uma plataforma de identidade nacional digital ou conectar-se a sistemas pré-existentes e-KYC ou AML. Ele também poderia interagir potencialmente com o CBDC como parte dos pagamentos e rastreamento de atividades financeiras. Os bancos centrais que estão explorando incluem a Autoridade Monetária de Hong Kong.
** 7 . Troca de informações e compartilhamento de dados **
O uso de bancos de dados distribuídos ou descentralizados para criar sistemas alternativos para compartilhamento de informações e dados entre ou dentro de instituições governamentais ou do setor privado relacionadas. Entre outros, o Banco Central do Brasil está pesquisando esse caso de uso.
** 8 . Financiamento do comércio**
O emprego de um banco de dados descentralizado e funcionalidade para permitir um financiamento comercial mais rápido, eficiente e inclusivo. Isso melhora os processos de financiamento do comércio de hoje, que muitas vezes são baseados em papel e exigem muito tempo e mão-de-obra. As informações do cliente e históricos de transações são compartilhados entre os participantes no banco de dados descentralizado, mantendo a privacidade e a confidencialidade quando necessário. Os bancos centrais que estão pesquisando isso incluem a Autoridade Monetária de Hong Kong.
** 9 . Cadeia de suprimento de dinheiro em espécie **
O uso de DLT para emitir, rastrear e gerenciar a entrega e movimentação de dinheiro das instalações de produção para o banco central e agências de bancos comerciais. Isso pode incluir o pedido, o depósito ou a movimentação de fundos e pode simplificar os relatórios regulatórios. Os bancos centrais em exploração incluem o Banco Central do Caribe Oriental.
** 10 . Provisionamento de identificador de credor SEPA do cliente (SCI) **
Um repositório de compartilhamento descentralizado baseado em blockchain para identificadores de crédito da Área Única de Pagamentos em Euros (SEPA), gerenciado pelo banco central e bancos comerciais no esquema de débito SEPA, poderia oferecer um sistema descentralizado, mais simplificado e mais rápido para provisionamento e compartilhamento de identidade. Ele poderia substituir processos manuais e centralizados pré-existentes que consomem muito tempo e recursos. Isso já foi implementado no projeto Madre do Banco da França.
Para cada um desses casos de uso (listados em ordem de popularidade), há pelo menos um banco central pesquisando ativamente nessa área. Essa pesquisa e experiência variam entre os países, e muitos pesquisadores do banco central ainda precisam concluir se a DLT pode agregar valor a seus processos, dados os riscos e limitações evidentes.
Em casos raros, como no Banco da França, um banco central implantou com sucesso um aplicativo baseado em DLT. Em outros casos, os bancos centrais concluíram que a tecnologia de blockchain não oferece oportunidades valiosas para suas economias ao considerar os riscos e desvantagens. No mínimo, muitos estão monitorando os desenvolvimentos entre instituições semelhantes e nos mercados privados de criptomoedas.
Nos próximos quatro anos, devemos esperar que muitos bancos centrais decidam se usarão blockchain e DLT para melhorar seus processos e bem-estar econômico. Dada a importância sistêmica dos processos do banco central e a relativa imaturidade da tecnologia de blockchain, os bancos devem considerar cuidadosamente todos os riscos conhecidos e desconhecidos para a implementação. — Ashley Lannquist
Este artigo foi publicado pela primeira vez em Weforum. Leia o artigo original aqui .
_ (Crédito da foto: Unsplash) _
Certifique-se de partilhar as suas próprias ideias com o autor ao deixar um comentário abaixo

Inicie sessão ou registe-se para continuar a conversa