
Cet article a été écrit par Ashley Lannquist, chef de projet Blockchain au Forum économique mondial, et initialement publié sur Weforum. Pour en savoir plus, consultez notre fil d'actualité numérique du gouvernement .
Alors que la recherche et l'expérimentation de la technologie blockchain dans tous les secteurs sont en cours depuis plusieurs années, peu d'organisations l'ont déployée.
Bien que les banques centrales soient parmi les institutions les plus prudentes et les plus prudentes au monde, un nouveau livre blanc publié par le Forum économique mondial indique que ces institutions, peut-être de manière surprenante, sont parmi les premières à mettre en œuvre la technologie blockchain.
• Tu veux écrire pour nous? Jetez un œil au guide d' Apolitical pour les contributeurs
Les activités des banques centrales avec la blockchain et la technologie du grand livre distribué (DLT) ne sont pas toujours bien connues ou communiquées. En conséquence, il y a beaucoup de spéculations et de malentendus. Pourtant, des dizaines de banques centrales à travers le monde - de la Suède à l'Afrique du Sud en passant par Singapour - étudient activement si la blockchain peut aider à résoudre des problèmes de longue date dans le secteur bancaire, tels que l'efficacité du système de paiement, la sécurité et la résilience des paiements, ainsi que l'inclusion financière.
Top 10 des cas d'utilisation des banques centrales
Ces organisations, chargées de superviser la politique monétaire et la stabilité financière et économique d'un pays , sont très prudentes dans la mise en œuvre de toute technologie ou solution pouvant avoir des conséquences néfastes. Pourtant, de nombreuses banques centrales recherchent activement une variété de cas d'utilisation pour explorer le potentiel de la technologie dans des environnements contrôlés et sécurisés.
1. Monnaie numérique de la banque centrale de détail (CBDC)
Une monnaie numérique émise par la banque centrale, qui est gérée et réglée de pair à pair et de manière décentralisée (sans intermédiaire) et est largement disponible pour les consommateurs. Cette forme de CBDC sert de complément ou de remplacement à l'argent liquide et une alternative aux dépôts bancaires traditionnels. Des banques centrales de plusieurs pays en font l'expérience, notamment celles des Caraïbes orientales, de la Suède, des Bahamas et du Cambodge.
2. CBDC en gros
Une monnaie numérique émise par la banque centrale qui est exploitée et réglée de manière homologue et décentralisée (sans intermédiaire) mais n'est disponible que pour les banques commerciales et les chambres de compensation pour une utilisation sur le marché interbancaire de gros. Les banques centrales qui font des recherches à ce sujet sont celles d'Afrique du Sud, du Canada, du Japon, de Thaïlande, d'Arabie saoudite, de Singapour et du Cambodge.
3. Règlement interbancaire des titres
Une application ciblée de la monnaie numérique basée sur la blockchain, y compris la CBDC, permettant la compensation et le règlement interbancaires rapides des titres en espèces. L'objectif est de développer des systèmes interbancaires de «livraison contre paiement» où deux parties négociant un actif, comme une garantie contre de l'argent, peuvent effectuer le paiement et la livraison de l'actif simultanément. Les banques centrales qui explorent cette option comprennent la Banque du Japon, l'Autorité monétaire de Singapour, la Banque d'Angleterre et la Banque du Canada.
4. Résilience et éventualité du système de paiement
L'utilisation du DLT dans un système de paiement et de règlement interbancaire national principal ou de secours pour assurer la sécurité et la continuité des menaces, y compris les pannes techniques ou de réseau, les catastrophes naturelles, la cybercriminalité et d'autres menaces. Souvent, ce cas d'utilisation est couplé à d'autres dans le cadre de l'ensemble des avantages qu'une implémentation DLT pourrait potentiellement offrir. Les banques centrales qui recherchent ce cas d'utilisation sont la Banque centrale du Brésil et la Banque centrale des Caraïbes orientales.
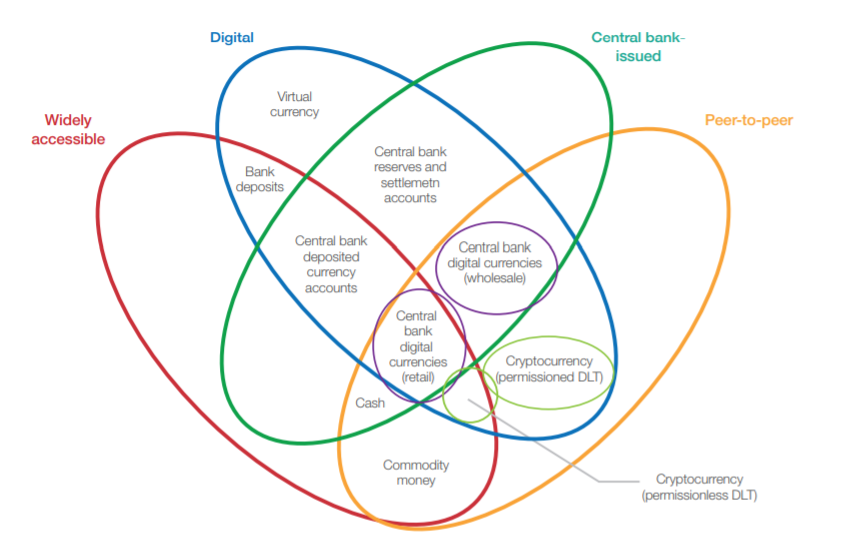
La fleur d'argent: une taxonomie de l'argent
_Image: Adapté de M Bech et R Garratt, «Central bank cryptocurrencies», BIS Quarterly Review
_
5. Emission d'obligations et gestion du cycle de vie
L'utilisation du DLT dans la vente aux enchères d'obligations, l'émission ou d'autres processus du cycle de vie pour réduire les coûts et augmenter l'efficacité. Ce concept pourrait être appliqué aux obligations émises et gérées par des États souverains, des organisations internationales ou des agences gouvernementales. Les banques centrales ou les régulateurs gouvernementaux pourraient être des «nœuds d'observation» pour surveiller l'activité, le cas échéant. La Banque mondiale a lancé la première obligation basée sur la blockchain, appelée «bond-i», en août 2018.
6. Connaissez votre client (KYC) et lutte contre le blanchiment d'argent (AML)
Processus numériques KYC / AML qui exploitent le DLT pour suivre et partager les informations de paiement et d'identité pertinentes des clients afin de rationaliser les processus. Cette solution pourrait se connecter à une plate-forme d'identité nationale numérique ou se connecter à des systèmes e-KYC ou AML préexistants. Il pourrait également interagir avec la CBDC dans le cadre des paiements et du suivi de l'activité financière. Les banques centrales qui l'explorent comprennent l'Autorité monétaire de Hong Kong.
7. Échange d'informations et partage de données
L'utilisation de bases de données distribuées ou décentralisées pour créer des systèmes alternatifs de partage d'informations et de données entre ou au sein d'institutions gouvernementales ou privées apparentées. Entre autres, la Banque centrale du Brésil étudie ce cas d'utilisation.
8. Financement du commerce
L'utilisation d'une base de données et de fonctionnalités décentralisées pour permettre un financement du commerce plus rapide, plus efficace et plus inclusif. Cela améliore les processus de financement du commerce d'aujourd'hui qui sont souvent basés sur du papier et qui demandent beaucoup de temps et de travail. Les informations sur les clients et l'historique des transactions sont partagés entre les participants dans la base de données décentralisée, tout en préservant la confidentialité et la confidentialité si nécessaire. Les banques centrales qui font des recherches à ce sujet incluent l'Autorité monétaire de Hong Kong.
9. Chaîne d'approvisionnement en argent liquide
L'utilisation du DLT pour l'émission, le suivi et la gestion de la livraison et du mouvement des espèces des installations de production vers les succursales de la banque centrale et des banques commerciales. Cela pourrait inclure la commande, le dépôt ou le mouvement de fonds, et pourrait simplifier les rapports réglementaires. Les banques centrales qui explorent incluent la Banque centrale des Caraïbes orientales.
10. Provisionnement du SEPA Creditor Identifier (SCI) du client
Un référentiel de partage décentralisé basé sur la blockchain pour les identifiants de crédit SEPA (Single Euro Payment Area), géré par la banque centrale et les banques commerciales dans le cadre du système de débit SEPA, pourrait offrir un système décentralisé plus rapide et plus rationalisé pour la fourniture et le partage d'identité. Il pourrait remplacer les processus manuels et centralisés préexistants qui demandent beaucoup de temps et de ressources. Cela a déjà été mis en œuvre dans le projet Madre de la Banque de France.
Pour chacun de ces cas d'utilisation (classés par ordre de popularité), au moins une banque centrale recherche activement ce domaine. Ces recherches et expériences varient d'un pays à l'autre, et de nombreux chercheurs des banques centrales doivent encore déterminer si le DLT peut apporter une valeur ajoutée à leurs processus, compte tenu des principaux risques et limites.
Dans de rares cas, comme avec la Banque de France, une banque centrale a déployé avec succès une application basée sur DLT. Dans d'autres cas, les banques centrales ont conclu que la technologie de la blockchain n'offre pas de précieuses opportunités à leurs économies lors de l'examen des risques et des inconvénients. À tout le moins, beaucoup surveillent les développements parmi les institutions homologues et sur les marchés privés de la crypto-monnaie.
Au cours des quatre prochaines années, nous devrions nous attendre à voir de nombreuses banques centrales décider si elles utiliseront la blockchain et le DLT pour améliorer leurs processus et leur bien-être économique. Compte tenu de l'importance systémique des processus des banques centrales et de l'immaturité relative de la technologie de la chaîne de blocs, les banques doivent soigneusement examiner tous les risques connus et inconnus pour la mise en œuvre. - Ashley Lannquist
Cet article a été publié pour la première fois sur Weforum . Lisez l'article original ici .
(Crédit photo: Unsplash)
N'oubliez pas de partager vos propres réflexions avec l'auteur en laissant un commentaire ci-dessous

Connectez-vous ou inscrivez-vous pour continuer la conversation